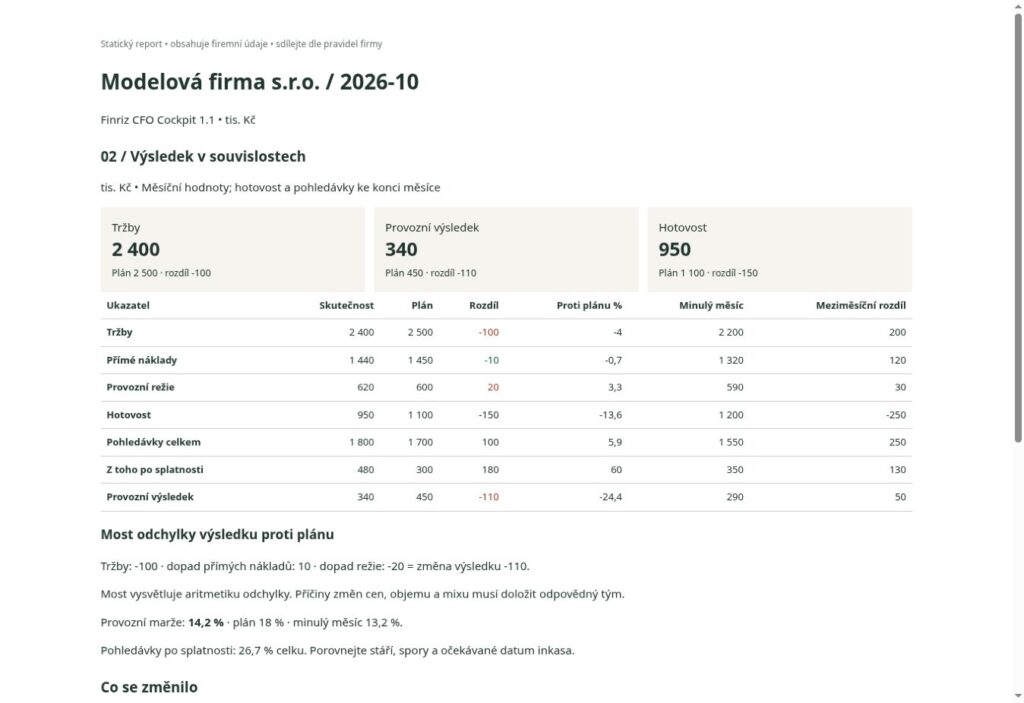
Report ukazuje výsledek 340 tisíc Kč proti plánu 450 tisíc. Nestačí napsat „horší obchod a vyšší náklady“. Vedení potřebuje vysvětlení, které se matematicky uzavře na rozdíl −110 tisíc Kč a přitom nezamění zjištěný fakt za domněnku. K tomu slouží jednoduchý most odchylek: každá změna má jasný dopad a součet odpovídá výsledku.
Začněte definicí výsledku
Následující příklad používá fiktivní měsíční data v tisících Kč. Manažerský provozní výsledek zde definujeme jako tržby minus přímé náklady minus provozní režie. Neoznačujeme ho automaticky jako EBITDA či EBIT: nejprve bychom museli znát obsah nákladových řádků. Ve firmě musí být definice stejná v plánu i skutečnosti.
Plán: tržby 2 500, přímé náklady 1 450 a režie 600. Plánovaný výsledek je 450. Skutečnost: tržby 2 400, přímé náklady 1 440 a režie 620. Skutečný výsledek je 340. Kontrola: 2 400 − 1 440 − 620 = 340.
Překlopte znaménko u nákladů
Tržby proti plánu klesly o 100, dopad do výsledku je tedy −100. Přímé náklady klesly o 10, což při této definici výsledku přináší +10. Režie vzrostla o 20, dopad je −20. Most se uzavře: −100 + 10 − 20 = −110. Přičtením k plánovaným 450 dostaneme skutečných 340.
Častou chybou je sečíst prosté rozdíly všech řádků se stejným znaménkem. Pak by úspora nákladů výsledek nesprávně zhoršila. Tabulka může zobrazovat skutečnost minus plán, ale při převodu na dopad do zisku se u nákladů znaménko obrací.
Uzavřený most ještě není vysvětlená příčina
Z poklesu tržeb o 100 nepoznáme, zda firma prodala méně kusů, snížila cenu nebo změnila produktový mix. Ze souhrnných čísel to nelze dopočítat. V komentáři proto rozlišujte: fakt je odchylka −100; hypotéza může být nižší objem; úkol je ověřit ji na prodejních datech.
Při rozdělování odchylky na objem, cenu a mix používejte jednu zvolenou metodiku. Nezapočítejte stejný efekt dvakrát. Pokud část rozdílu zůstane nevysvětlená, ukažte ji jako otevřenou položku, přiřaďte odpovědnost a termín. Neschovávejte ji do všeobecného tvrzení o situaci na trhu.
Procenta používejte jen tam, kde dávají smysl
Rozdíl výsledku −110 vůči kladnému plánu 450 odpovídá −24,4 %. Provozní marže klesla z 18 % na přibližně 14,2 %, tedy o 3,8 procentního bodu. Procentní body a procentní změna jsou dvě různé informace. Pokud je srovnávací základ nula, procentní odchylku neuvádějte. Při přechodu ze ztráty do zisku je obvykle srozumitelnější absolutní rozdíl a slovní vysvětlení.
Hotovost potřebuje vlastní most
Představme si, že hotovost současně klesla z 1 200 na 950 tisíc Kč. To je změna −250. Ani zisk 340, ani jeho odchylka −110 tuto změnu samy nevysvětlují. Připravte samostatný přehled inkas a plateb včetně investic, financování a dalších relevantních toků. Změna pohledávek může být část odpovědi, nikoli automaticky celé vysvětlení.
Uzavřete poradu rozhodnutím
Z každé podstatné odchylky by měl vzejít buď konkrétní krok, nebo vědomé rozhodnutí nic neměnit. V našem příkladu může obchod prověřit strukturu tržeb, finance určit očekávané inkaso největších pohledávek po splatnosti a vedení rozhodnout o opatření podle aktualizovaného výhledu. Každý úkol musí mít odpovědnou osobu a termín.
Před odesláním reportu ověřte pět věcí: shodné období a jednotky; srovnatelné definice řádků; správná znaménka dopadů; součet mostu rovný celkové odchylce; oddělení faktů, hypotéz a rozhodnutí. Další kontext najdete v článcích o komentáři k výsledkům a měsíční finanční poradě.
Vyzkoušejte si podobu výstupu
Pro tento způsob práce je dostupný Finriz CFO Cockpit. Na stránce je bezplatná modelová ukázka, skutečný náhled aplikace a popis omezení. Aplikace s metodikou a modelovými daty stojí 1 490 Kč jednorázově; objednat ji můžete zde. Pokud řešíte podobný problém, můžete nám popsat svůj postup bez sdílení citlivých firemních dat.